Ипотечная страховка не спасет при заливе: разбираем, за что банк никогда не заплатит
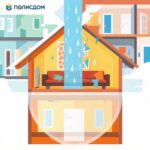
Ипотечная страховка (имущество) защищает интересы банка, а не ваш ремонт. Она покрывает только тотальное разрушение «коробки». Поэтому, если соседи сверху залили ваш новый натяжной потолок, или у вас сгорела проводка от перегрузки сети, банк останется в стороне, а страховая компания откажет в выплате. Разбираемся, где проходит граница между «страховкой для банка» и «страховкой для жизни».
Почему вам отказали в выплате: разница между конструктивом и отделкой
Главная причина недопонимания кроется в терминологии. Когда банк выдает ипотеку, закон обязывает вас застраховать предмет залога. Для банка залог — это не ваша уютная квартира, а ликвидный объект недвижимости, который можно продать в случае вашей неплатежеспособности.
Для банка ценность представляют только несущие конструкции (стены, перекрытия). Если они целы — залог существует. Если вы переклеите обои на более дорогие или установите кухню за 500 000 рублей — для банка стоимость залога не изменится. Именно поэтому базовый ипотечный полис покрывает только конструктивные элементы.
Сравнение: что защищает банк, а что — вы
Чтобы не остаться с голыми стенами после коммунальной аварии, важно понимать, какой полис за что отвечает. Ипотечное страхование имущества (обязательное) и классическое страхование квартиры (добровольное) — это два разных продукта.
| Ситуация | Покроет ипотечная страховка (конструктив) | Покроет страхование квартиры (имущество + отделка) |
|---|---|---|
| Взрыв газа (дом разрушен до фундамента) | Да ✅ | Да ✅ |
| Залив от соседей сверху (испорчен паркет и стены) | Нет ❌ | Да ✅ |
| Кража техники, мебели и личных вещей | Нет ❌ | Да ✅ |
| Пожар из-за неисправной розетки (обгорели обои, оплавился ламинат) | Нет ❌ | Да ✅ |
| Треснула несущая стена из-за усадки дома | Да ✅ | Нет ❌ |
| Падение дерева на балконную плиту | Да ✅ | Да ✅ (в части восстановления плиты) |
Риск конструктива: когда ипотечная страховка сработает
Ипотечный полис — это защита от катастроф. Он сработает только в случаях, когда жилье физически перестает существовать или становится опасным для жизни.
Страховые случаи по ипотечному полису:
- Полное или частичное разрушение здания: Взрыв бытового газа, падение самолета, стихийные бедствия (ураган, землетрясение).
- Тотальный пожар: Огонь уничтожил внутренние перекрытия и сделал восстановление невозможным.
- Критические повреждения несущих конструкций: Обрушение плит перекрытия, глубокие трещины в капитальных стенах, деформация фундамента.
Если в результате залива у вас просто пожелтели обои — это не конструктивная гибель. Но если вода попала в микротрещины несущей стены, замерзла там зимой и вызвала масштабное разрушение бетона, при котором эксперт признает стену аварийной — это уже риск конструктива, и банк может рассчитывать на выплату.
Мнение эксперта «ПолисДом»
Алексей Смирнов, руководитель отдела андеррайтинга имущественных рисков: «Мы ежедневно видим разочарование клиентов, которые купили в новостройке дорогой ремонт, оформили только обязательную ипотеку и забыли об этом. В случае потопа от застройщика или соседей они получают от страховой 0 рублей. Ипотека — это только фундамент безопасности. Чтобы спать спокойно, «коробку» защиты нужно собирать из трех элементов:
- Конструктив (обязательно): Чтобы закрыть долг перед банком.
- Отделка и имущество: Чтобы защитить свой ремонт, встроенную технику, мебель и одежду. Именно этот полис спасет при заливе.
- Гражданская ответственность: Чтобы, если вы сами забудете выключить кран, страховая оплатила ремонт соседям снизу, а не вынимали деньги из семейного бюджета».
Как закрыть все риски и не переплатить
Многие страховые компании, включая «ПолисДом», предлагают комбинированные продукты. Вместо покупки трех разных полисов вы оформляете один расширенный.
Как это работает:
- Вы указываете сумму остатка по ипотеке (для банка) и отдельно — стоимость вашего ремонта (например, 1 000 000 рублей).
- В случае залива потолка страховая выплачивает вам деньги на восстановление отделки, а банку сообщает, что конструктив цел.
- В случае взрыва газа, когда от квартиры осталась только яма в бетоне, страховая выплачивает банку остаток долга, а вам — миллион на ремонт (который вы потратите как первый взнос на новую квартиру).
Совет: При продлении страховки в «ПолисДом» не соглашайтесь на автоматическое пролонгирование полиса «только стены». Запросите расчет полного покрытия. Разница в стоимости между «голой ипотекой» и полисом с защитой ремонта обычно составляет всего 0,2–0,4% от страховой суммы в год, но при заливе эта доплата сэкономит вам сотни тысяч рублей.
FAQ: Коротко о главном
Почему залив — это не страховой случай по ипотеке?
Потому что залив портит ремонт (отделку), но не разрушает несущие стены. Для банка ваши обои и ламинат не имеют ценности как залог, поэтому риск залива не включен в минимальный ипотечный полис.
Могу ли я отказаться от ипотечной страховки, если у меня есть обычный полис на квартиру?
Нет. Банк проверяет наличие полиса, где он указан как выгодоприобретатель. Обычный полис на имущество защищает вас, а ипотечный — банк. Это два разных договора с разными условиями выплат.
Что делать, если произошел залив, а у меня только ипотечная страховка?
Вызовите представителей УК для составления акта о заливе. Если пострадали только обои и потолок — восстанавливать придется за свой счет или взыскивать ущерб с виновника (соседа) через суд. Если же вода повредила проводку в стенах так, что возник риск обрушения — вызывайте независимого эксперта для фиксации повреждения конструктива.
Покрывает ли ипотечная страховка пожар от перегрузки сети?
Только если пожар уничтожил капитальные стены и перекрытия. Если выгорела только комната, а коробка дома цела — это не является страховым случаем по минимальному ипотечному полису.
Добавить комментарий