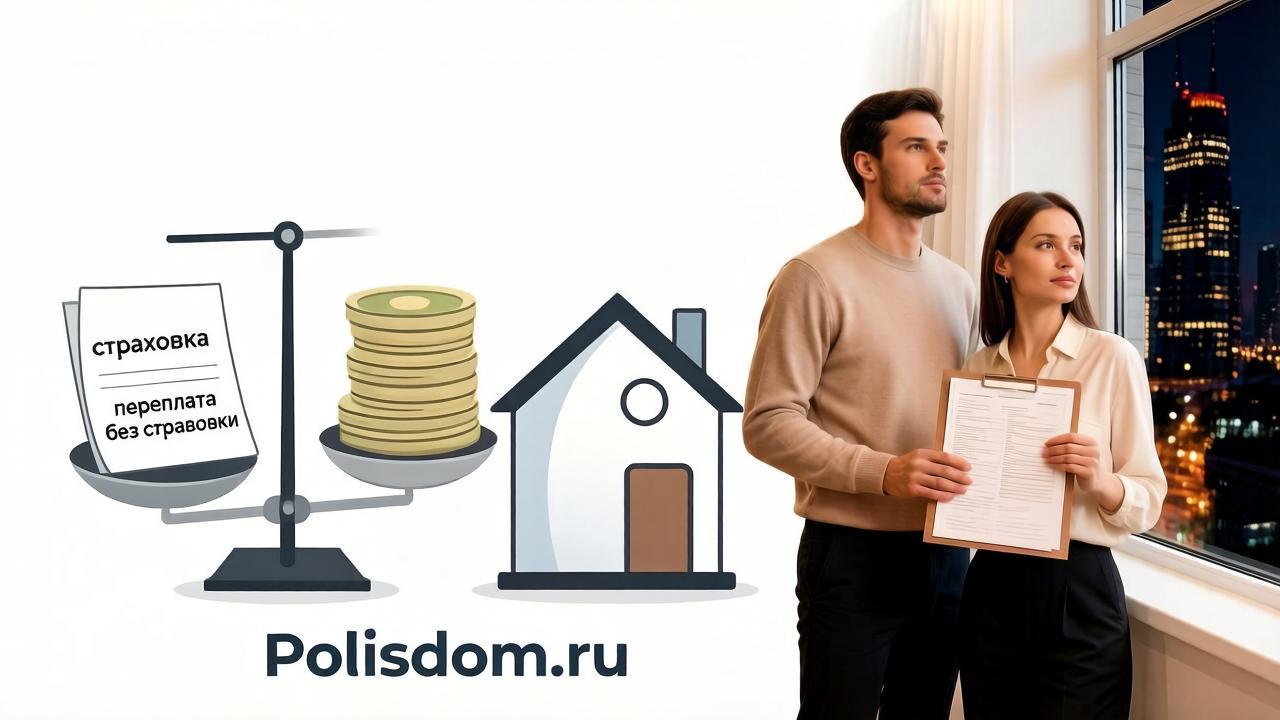
🏥 Обязательно ли страховать жизнь при ипотеке под 6% в 2026 году? (Спойлер: Юридически — нет. Экономически — да)
Привет! На связи редакция Polisdom.ru.
Вы оформляете «Семейную ипотеку» или «IT-ипотеку» под заветные 6% и с ужасом смотрите на сумму страховки жизни, которую предлагает банк? Кажется, что это просто способ выкачать лишние 20–30 тысяч рублей.
Давайте разберем юридический и финансовый аспекты: можно ли отказаться от полиса и чем это грозит вашему кошельку в 2026 году.
📜 Что говорит закон?
Согласно Федеральному закону № 102-ФЗ «Об ипотеке», обязательным является только страхование предмета залога (то есть самой квартиры или дома) от физического разрушения (пожар, взрыв, залив).
Страхование жизни и здоровья заемщика по закону является добровольным. Банк не имеет права принудительно навязывать вам эту услугу.
Но есть нюанс 2026 года: С июля 2026 года для ключевых льготных программ (Семейная, Дальневосточная, IT-ипотека) Правительство РФ и ЦБ фактически сделали эту страховку обязательным условием для получения низкой ставки.
Цитата эксперта Polisdom: «Банки действуют хитро. Они не нарушают закон, а используют «заградительные тарифы». В договоре прописано: ставка 6% действует при условии наличия полиса. Если полиса нет — ставка автоматически становится 8,5% или 9%».
💸 Математика: Что выгоднее? (Пример 2026)
Давайте посчитаем на цифрах, что выгоднее: платить за страховку или платить повышенный процент.
Дано:
- Сумма кредита: 6 000 000 ₽
- Срок: 20 лет
- Ставка со страховкой: 6%
- Ставка БЕЗ страховки: 8% (стандартная надбавка банков в 2026 году)
- Стоимость страховки жизни (в Polisdom.ru): ~18 000 ₽ в год (0,3% от суммы).
| Параметр | Со страховкой (6%) | Без страховки (8%) |
|---|---|---|
| Ежемесячный платеж | 44 986 ₽ | 50 240 ₽ |
| Переплата за 20 лет | ~4 796 000 ₽ | ~6 057 000 ₽ |
| Разница в переплате | — | + 1 261 000 ₽ |
🧮 Итог: Отказавшись от страховки и сэкономив 18 000 ₽ в год, вы переплатите банку более 1,2 миллиона рублей за весь срок. Вывод: Страховать жизнь при льготной ипотеке выгоднее, чем не страховать.
⚠️ Подводные камни (Чего боятся банки)
Почему банки так настаивают на этом полисе?
- Риск невозврата: Если с заемщиком что-то случится, банку нужно, чтобы страховая закрыла долг, а не чтобы квартира повисла на балансе или начались суды с наследниками.
- Льготная ставка субсидируется государством: Банк получает компенсацию от Минфина. Государство требует, чтобы риски были минимизированы.
❓ FAQ: Популярные вопросы (2026)
1. Можно ли оформить страховку не в банке, а дешевле? Да. По закону (и постановлению Правительства 2025 года) банк обязан принять полис от любой аккредитованной страховой компании. На Polisdom.ru те же «Ренессанс», «Альфа» или «Абсолют» будут стоить на 30–40% дешевле, чем в «Домклик» или офисе ВТБ.
2. Что будет, если я оформлю страховку, а через год не продлю? Банк имеет право в одностороннем порядке поднять ставку на 1–3% на следующий процентный период. Это прописано в 99% кредитных договоров.
3. Я здоров, мне 25 лет. Зачем мне это? Статистика — вещь упрямая. Страховые случаи происходят не только из-за хронических болезней. ДТП, несчастные случаи на производстве — от этого никто не застрахован. Полис защищает не только банк, но и вашу семью от потери жилья.
🏁 Резюме от Polisdom.ru
- Юридически: Вы можете отказаться от страхования жизни.
- Экономически: При ипотеке под 6% это лишено смысла. Повышение ставки съест всю выгоду.
- Практически: Оформляйте полис, но делайте это через агрегаторы (например, у нас), чтобы не переплачивать банку за «воздух».
👉 Рассчитать честную цену страховки жизни для вашей ипотеки:
Добавить комментарий